Visar inlägg med etikett analys. Visa alla inlägg

onsdag 8 januari 2014

Analys av Axfood

Axfood är en svensk dagligvaruhandlare som bedriver detaljhandel och partihandel i Sverige. Axfood bildades 2000 efter en sammanslagning av Hemköp och D&D Dagligvaror. Fram till 2006 bedrev man verksamhet i Finland via Spar Finland, men den verksamheten såldes 2006. Idag bedriver man sin verksamhet uteslutande i Sverige och har enligt egen utsago en 20 procentig marknadsandel av dagligvaruhandeln om man räknar in fristående handlare knutna till Axfood-koncernen. Min egen undersökning visar att Axfoods marknadsandel landar kring 15%, men då räknas inte fristående handlare in och jag har ingen anledning att misstro siffran om 20% marknadsandel inklusive fristående handlare.

Detaljhandeln
Detaljhandeln bedrivs under egna varumärkena Willys, Hemköp samt PrisXtra. Willys- och PrisXtrabutikerna är helägda av Axfood, medan Hemköp delvis bedrivs som franchise. Vid utgången av 2012 uppgick antalet egenägda butiker till 246, varav 173 Willys, 67 Hemköp samt 5 PrisXtra. Till det kommer även 114 Hemköpbutiker som drivs som franchise. PrisXtra är under avveckling och kommer på sikt konverteras till Willys eller Hemköp-butiker.

Partihandeln
Partihandeln bedrivs under varumärkena Dagab och Axfood Närlivs. Dagab fungerar som grosist för butikerna inom Axfoodkoncernen, dvs Willy, Hemköp samt PrisXtra. Det gäller både de egenägda samt franchisebutikerna. Cirka 80% av försäljningen går till egenägda butiker. Axfood Närlivs bedriver också grosistverksamhet men vänder sig till fristående handlare inom detaljhandeln, servicehandeln (t.ex. bensinstationer), restaruanger och storkök. Exempel på handlarägda sammarbetsbutiker är Tempo, Handlar´n och Direkten. Vi utgången av 2012 var cirka 820 handlarägda butiker knutna till Axfoodkoncernen.

Så här bidrar de olika delarna av verksamheten till koncernens resultat för 2012:

OmsättningRörelseresultatRörelsemarginalGenomsnittlig Rörelsemarginal 2003-2012
Willys19 4077964,10%3,9%
Hemköp5 0821332,62%1,1%
PrisXtra502163,19%0,7%
Axfood Närlivs6 3281131,79%2,1%
Dagab 4 7991633,40%5,5%

Bäst marginal har i dagsläget Willys. Hemköp har haft lönsamhetsproblem under hela 2000-talet vilket dock har förbättrats något de senaste åren. Detta verkar dock ha skett på bekostnad av försämrad marginal i grossistledet då Dagabs marginal har sjunkit.

Tillväxtutsikter
Axfood har uppvisat en långsam men stabil resultattillväxt. Bortsett från år 2000 då bolaget bildades har man haft svarta siffror varje år. Den genomsnittliga tillväxten i rörelseresultat var 1,5% under perioden 2003 till 2012. Dock ska man komma ihåg att bolaget avyttrade sin finländska verksamhet under denna period och justerar man för detta så var tillväxten 2,1% årligen.

Bolagsledningen pratar om en fortsatt tillväxt främst genom förbättrade marginaler, men även genom nyetableringar i Sveriges tillväxtregioner. Under 2012 öppnades 4 nya Willysbutiker och under 2013 hade bolaget som ambition att öppna ytterligare 10 butiker. Givet bolagets förhållandevis tröga förändring i vinst (både uppåt och nedåt) bör man kunna göra en bra uppskattning av bolagets intjäningskraft.


I likhet med Walmart uppfyller inte Axfood Graham-kriteriet om finansiell styrka. Jag väljer därför att återigen undersöka räntetäckningsgrad och rörelsemarginal som en extra kontroll av finansiell ställning. Axfood's långfristiga skulder är avsevärt lägre (relativt sett) än för Walmart och var vid den senaste kvartalsrapporten (2013-09-30) lägre än rullande tolvmånadersvinst, vilket innebär att Axfood täcker sina räntekostnader med mycket bred marginal. Däremot har Axfood en avsevärt lägre rörelsemarginal än Walmart med ett genomsnitt på 3,6% åren 2003-2012, vilket kan jämföras med 6,0% för Walmart under samma period. Något oroväckande är att rörelsemarginalen har varit i en fallande trend sedan 2006. Detta är något man som ägare bör hålla under uppsikt framöver.


Axfood är en pålitlig utdelare och bortsett förluståret 2000 har man delat ut pengar varje år sedan bolaget skapades. Att döma av tillväxten i eget kapital är utdelningen uthållig. Som ett enklare alternativ till att undersöka fritt kassaflöde brukar jag undersöka utdelning och förändring i eget kapital. Jag har inga kvantitativa mått för detta utan brukar nöja mig med att konstatera om egna kapitalet ökar eller minskar. Om det egna kapitalet per aktie växer över tid brukar jag anse att utdelningen är uthållig.


Obligatoriskt i mina analyser är även att kontrollera utvecklingen av antalet aktier. Framförallt för att se om en orimligt stor utspädning av aktierna sker t.ex. genom incitamentsprogram för nyckelpersoner i bolaget. I Axfoods fall ser det bra ut. Man gör inga återköp i dagsläget, men det sker heller ingen utspädning.


Slutligen har vi Graham-kriterierna. Först kvalitetskriterierna:

KriteriumUppfyllt?Kommentar
Tillräcklig StorlekJALarge Cap Stockholm möter mina krav på storlek.
Finansiell StyrkaNEJOT: 3 876 Mkr
KS: 4 110 Mkr
LS: 826 Mkr
OT/KS = 0,94
OT/(KS + LS) = 0,79
VinststabilitetJAEn liten förlust introduktionsåret 2000, därefter vinst.
UtdelningsstabilitetJAIntroduktionsåret 2000 lämnades ingen utdelning. Därefter har bolaget delat ut pengar varje år.
VinsttillväxtJAEPS3 2000-2002: 5,84 kr
EPS3 2010-2012: 16,82 kr
Tillväxt: 188,24%
Gynnsam ägarbildJAAxel Johnson AB äger drygt 50% av aktierna vilket ger precis den starka ägarposition som jag söker.

Enbart kriteriet om finansiell styrka är ouppfyllt. Axfood's skuldsättning är dock låg och med samma motivering som för Walmart tycker jag ändå att Axfood har en god finansiell position.

Priskriterierna är utvärderade sett till en kurs på 317,90 kr:

KriteriumUppfyllt?Kommentar
Rimligt P/ENEJEPS: 18,26 kr
EPS5: 15,93 kr
P/E: 17,41
P/E5: 19,96
Rimligt P/BNEJP/B: 4,77
Rimlig direktavkastningJAUtdelning: 12 kr (3,77%)

Axfood ser i dagsläget lite för dyrt ut för att det ska vara aktuellt med köp. Bolaget har dock fina kvaliteter och jag läger in bolaget i min bevakningslista. I dagsläget bedömer jag intjäningskraften till 17,5 kr/aktie och tycker en rimlig p/e-multipel är 15. Det ger en riktkurs på 262,50 kr.

Min bedömning2014-01-08
Intresse?JA
Intjäningskraft17,5 kr
Rimligt P/E15
Riktkurs262,5 kr

måndag 16 december 2013

Analys av Walmart


Walmart är en amerikansk detaljhandelskedja med verksamhet i 27 länder världen över, främst i nord- och sydamerika. Walmart är världens största privata arbetsgivare med fler än 2,2 miljoner anställda som driver bolagets över 11 000 butiker. Utöver försäljning i butik så bedrivs även e-handel i 10 länder. Affärsidén bygger på att tillhandahålla varor till marknadens lägsta priser, eller som bolaget själv uttrycker det: "Saving people money so they can live better".

Produktutbudet är stort och försäljningen sker i en mängd olika format och under olika varumärken. Den amerikanska verksamheten får exemplifiera. I USA sker försäljningen nästan uteslutande i tre olika typer av butiker. "Walmart Discount Stores" är lågprisbutiker och säljer blandade varor, däribland en del livsmedel. "Walmart Supercenter" säljer allt som säljs i lågprisbutikerna, och till det kommer även ett mycket stort sortiment av livsmedel. Butikerna kan närmast jämföras med svenska ICA Maxi butiker, men utbudet i ett "Supercenter" är betydligt större. En genomsnittlig "Walmart Supercenter" är ungefär dubbelt så stor som en genomsnittlig ICA Maxi-butik. Den sista butikstypen är "Walmart Market" som i huvudsak säljer livsmedel, men även tillhandahåller vissa inslag av andra varor.

Rusning till Walmart under Black Friday
Bolaget delar in sin verksamhet  i tre redovisande enheter:
  1. Walmart US
  2. Walmart International
  3. Sam's Club

Walmart US inkluderar all försäljning under varumärkena "Walmart" och "Wal-mart" i USA, i praktiken de butikstyper som beskrevs ovan, samt även e-handel via walmart.com. Walmart International inkluderar all försäljning utanför USA och försäljning sker både under varumärket Walmart samt i vissa fall lokala varumärken. Hit räknas även försäljning via lokala e-handelssajter. Den minsta enheten är Sam's Club som bedriver grossistverksamhet, både via "butik" och på internet. Följande diagram visar hur de tre redovisningsenheterna bidrar till den totala försäljningen samt rörelseresultatet. Värt att notera är att Walmart US är den lönsammaste redovisningsenheten.


Samtliga redovisningsenheter växer. Den största tillväxten återfinns i Walmart International som under 2013 ökade intäkterna med 7,4% samt rörelseresultatet med 8,4%. Det är rimligt att anta att det är den enhet som har störst tillväxtpotential framöver.

Walmarts intäkter får anses som mycket stabila. Dels för att dagligvaruhandeln, där bolaget har en stor del av sina intäkter, som bransch är okänslig för konjunktursvängningar. Men även för att de konsumenter som faktiskt ser över sina kostnader vid en konjunkturnedgång med stor sannolikhet kommer vända sig till just lågkostnadsproducenterna på marknaden.

Walmart Supercenter

I de senaste årsredovisningarna diskuterar bolagsledningen flitigt att man vill förbättra bolagets "operationella hävstång". Med det avses möjligheten att öka försäljningsintäkterna i en snabbare takt än rörelsekostnaderna. Bolagsledningen har som mål att minska rörelsekostnaderna som procent av försäljningsintäkterna med 100 punkter från (redovisningsåret) 2013 fram till 2017. Under det första året lyckades man förbättra detta mått med 14 punkter. För innevarande år ser det dock sämre ut. Enligt den senaste kvartalsrapporten har måttet försämrats med 10 punkter under redovisningsårets första 9 månader. Jag kommer följa utvecklingen av detta mått för att få en uppfattning om hur bra bolagsledningen är på att verkställa sina strategier. Följande diagram visar utvecklingen av detta mått sedan 2003.


Standardkriteriet om finansiell styrka är långt ifrån uppfyllt, se längre ned. Jag tror dock att det måttet är trubbigt för ett bolag som Walmart som tack vare god logistik kan bedriva verksamheten med negativt rörelsekapital. Jag kommer använda två nyckeltal för att utvärdera Walmarts finansiella ställning, rörelsemarginal och räntetäckningsgrad. Mitt val bygger på följande resonemang: Rörelsemarginalen ger en fingervisning om känsligheten i bolagets rörelseresultat. Genom att komplettera det med räntetäckningsgraden, som visar hur stora bolagets räntekostnader är i förhållande till rörelseresultatet, får vi en uppfattning om bolagets skuldsituation. Jag kommer inte sätta upp några absoluta krav för dessa nyckeltal, men jag kommer följa utvecklingen och om något av dessa börjar avvika från historiska värden kommer jag se det som ett varningstecken. Båda nyckeltalen har varierat förhållandevis lite det senaste 10 åren, vilket känns betryggande.


Walmart är en pålitlig utdelare. Sedan Walmarts första utdelning 1974 har bolaget delat ut pengar varje år, och varje utdelning har dessutom varit högre än föregående år. I likhet med många andra stora amerikanska bolag så är man även en flitig återköpare av egna aktier. Följande diagram visar hur bolagets vinst och utdelning har utvecklats sedan 1992, samt hur eget kapital och antal utestående aktier har utvecklats sedan 2000. Notera att bolaget haft en mycket fin vinstutveckling under den senaste 20-års perioden.


Slutligen har vi Graham-kriterierna, först följer kvalitetskriterierna:

Kriterium Uppfyllt Kommentar
Tillräcklig storlek JA Market Cap på över $260 miljarder
Finansiell styrka NEJ OT: 67 100 MUSD
KS: 77 000 MUSD
LS: 41 700 MUSD
OT/KS: 0,9
OT/(KS+LS): 0,6
Vinststabilitet JA Vinst sedan åtminstonde 1992
Utdelningsstabilitet JA Utdelning sedan åtminstonde 1992
Vinsttillväxt JA EPS3 2000-2002: $2,14
EPS3 2010-2012: $5,02
=> 135% tillväxt
Gynnsam ägarbild JA Walton Enterprises äger ca 50% av aktierna. Walton Enterprises är ett familjeföretag som ägs av ättlingarna till Walmarts grundare Sam Walton.

Kriteriet om finansiell styrka är inte uppfyllt. Men som jag tidigare nämnt anser jag ändå att Walmart har en start finansiell position. Ur ett kvalitetsperspektiv tycker jag Walmart passar in bra i min portfölj. 

Priskriterierna är utvärderade sett till en kurs på 78,1 USD.

Kriterium Uppfyllt Kommentar
Rimligt pris NEJ EPS5: 4,72 USD
EPS: 5,3 USD
P/E5: 16,9
P/E: 15,1
Rimligt pris/EK NEJ P/B: 3,6
Rimlig direktavkastning JA Med en utdelning på fn 1,88 usd samt återköp för det senaste redovisningsåret på 2,3 usd så återför man ca 5,3% till aktieägarna på årsbasis.

P/E-talet för Walmart är på gränsen till vad jag accepterar. Rullande tolv månader är under 15 vilket är ok, men 5-årssnittet är något för högt. Dock har Walmart uppvisat en tillväxt under lång tid vilket gör att jag tycker dagens värdering är motiverad, även om det inte är något fynd.

Sammantaget tycker jag Walmart är attraktivt sett till dagens kurs. Det är ett bolag med fina kvaliteter och en imponerande historik. Jag har länge velat få in ett bolag inom dagligvaruhandeln i portföljen, så Walmart är ett välkommet tillskott.

tisdag 8 oktober 2013

Analys av Castellum

Castellum är mitt senaste tillskott i portföljen varför det är lämpligt att presentera den analys jag gjort av bolaget. Mitt intresse väcktes efter att lundaluppen tagit en position i bolaget. En snabb jämförelse med andra fastighetsbolag (vilken inte presenteras här) visar att Castellum är det bolag som passar bäst in i min egen portfölj.

Castellum är ett svenskt fastighetsbolag med fokus på kommersiella lokaler i Sveriges fem tillväxtregioner: Göteborgsregionen, Stockholmsregionen, Öresundsområdet, Östra Götaland samt Mälardalen. Fastighetsportföljen består av lokaler för kontors-, butiks-, lager-, industri- samt logistikändamål.

Något som tilltalar mig med Castellum är att deras mål ligger väl i linje med min egen investeringsfilosofi:

Castellums verksamhet är fokuserad på tillväxt i kassaflöde, vilket tillsammans med en stabil kapitalstruktur ger förutsättningar för en god värdetillväxt i bolaget samtidigt som aktieägarna kan erbjudas en konkurrenskraftig utdelning.

Fokus på kassaflöde, konservativ finansiering samt en god utdelning är som taget ur mina egna investeringskriterier. Mer konkret är målet att förvaltningsresultatet ska växa med minst 10% per år. Detta ska ske samtidigt som belåningsgraden inte ska överskrida 55% och räntetäckningsgraden överskrider 200%. När det gäller utdelning är målet att minst 50% av förvaltningsresultatet ska delas ut.

Hur har bolaget levt upp till sina mål? Om vi börjar med tillväxten i förvaltningsresultat så har den sett ut på följande sätt de senaste 10 åren:


Som diagrammet visar har bolaget endast klarat sitt tillväxtmål vid 3 av de 10 senaste åren. Det är lite svagt i mina ögon. Tillväxten var för perioden i genomsnitt 6,5%, och ett rimligt tillväxtantagande för kommande 10-års period ligger nog kring 5 %. Kanske borde ledningen kommunicera ett något lägre tillväxtmål för att bättre spegla verkligheten. Till det positiva kommer att bolaget under perioden haft positiv tillväxt varje enskilt år.

Om vi fortsätter med finansieringsmålen så är utfallet för de senaste 10 åren följande:


Som diagrammen visar har bolaget uppfyllt bägge sina finansieringsmål under hela perioden. Men belåningsgraden har växt stadigt de senaste 5 åren och om inte den utvecklingen stoppas kommer bolaget snart inte uppnå sitt mål om max 55% belåningsgrad.     

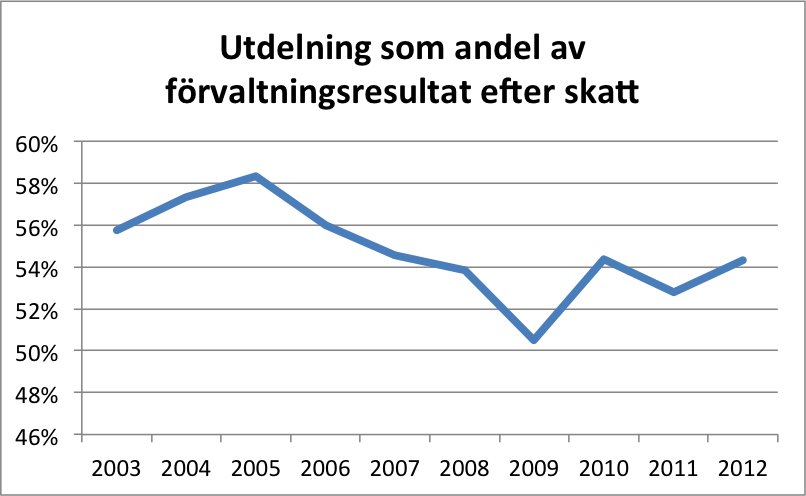
Slutligen visar följande diagram hur stor andel av förvaltningsresultatet som har delats ut för senaste 10-års perioden.


Även här håller bolaget vad man lovar och följer konsekvent sin utdelningspolicy. Sammantaget har bolaget uppfyllt 3 av sina 4 uttalade mål över den senaste 10-års perioden. Klart godkänt.


Utveckling av förvaltningsresultat, utdelning, eget kapital samt antal utestående aktier visas i följande diagram:


Diagrammen visar att:

  1. Tillväxten i förvaltningsresultat och utdelning har varit stabil den senaste 10 års perioden.
  2. Det egna kapitalet har en stabil tillväxt.
  3. Ingen utspädning av antalet aktier har skett sedan börsintroduktionen. Däremot har ett större återköp genomförts.

Slutligen har vi investeringskriterierna:

Kriterium Uppfyllt Kommentar
Tillräcklig storlek JA Large Cap Stockholm
Finansiell styrka NEJ Inspirerad av lundaluppen väljer jag här kravet 300 % räntetäckningsgrad i kombination med minst 40% soliditet.
Soliditet: 33%
Räntetäckningsgrad: 285%
Vinststabilitet JA Här tittar jag på förvaltningsresultat. Det har varit positivt ända sedan börsintroduktionen 1997.
Utdelningsstabilitet JA Utdelning varje år sedan börsintroduktionen 1997.
Vinsttillväxt JA Snittvinsten har ökat med  131% senaste 10 åren.
EPS3 2000-2002: 3,0 kr
EPS3 2010-2012: 7,0 kr
Gynnsam ägarbild NEJ Någon stark ägare saknas.

Priskriterierna är utvärderade sett till en kurs på 92,25 kr.

Kriterium Uppfyllt Kommentar
Rimligt pris JA EPS5: 6,74 USD
EPS: 7,54 USD
P/E5: 13,7
P/E: 12,2
Rimligt pris/EK JA P/B: 1,23
Rimlig direktavkastning JA Senaste utdelning 3,95 kr (4,3%)

Två kriterier är inte uppfyllda, de om finansiell stabilitet samt ägarställning. När det gäller finansiell stabilitet har bolaget ändå en förhållandevis stark ställning och kriteriet är inte ljusår ifrån att vara uppfyllt. Ägarställningen oroar mig lite mer. Finns det en kraft inom styrelsen som säkerställer att bolagets utvecklas i en riktning som gynnar aktieägarna?

Sammanfattningsvis tycker jag Castellum ser riktig attraktivt ut sett till dagens kurs. Om inte kursen rusar iväg är sannolikheten stor att jag väljer att öka nästa gång jag tillför kapital till portföljen.